Thầy ơi, thầy có thể chia sẻ giúp em file hoặc cách thầy tính giờ tăng ca và khấu trừ theo mức 200 giờ/năm được không ạ? Em muốn tham khảo cách làm của thầy, Em cảm ơn rất nhiều
Bạn lấy file chấm công hằng tháng của công ty, xong trích lục chỉ các dữ liệu tăng ca. Đưa file lên rồi mình bàn tiếp.
Xưng hô anh em được rồi, đừng gọi thầy nữa!

_____________________
Trích câu hỏi cho AI:
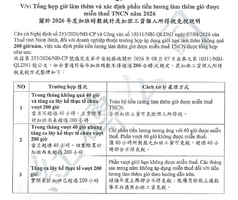
Theo quy định hiện hành tại Việt Nam (áp dụng từ năm 2026 theo Nghị định 253/2026/NĐ-CP và Bộ luật Lao động 2019), việc tăng ca trong giới hạn không quá 200 giờ/năm được miễn thuế thu nhập cá nhân (TNCN) theo nguyên tắc cụ thể sau:
1. Mức độ miễn thuế TNCN
• Phần tiền lương trả cao hơn so với làm việc bình thường (ví dụ: làm thêm vào ngày thường được trả 150%, cuối tuần 200%, lễ tết 300%) được miễn thuế TNCN toàn bộ nếu tổng số giờ làm thêm trong năm không quá 200 giờ.
• Lưu ý quan trọng: Phần tiền lương trả cho số giờ làm việc bình thường (mức 100%) vẫn phải chịu thuế TNCN như bình thường, không được miễn.
2. Trường hợp đặc biệt được tăng ca đến 300 giờ/năm
Trong một số ngành, nghề hoặc trường hợp đặc biệt được pháp luật cho phép làm thêm tối đa 300 giờ/năm (như dệt may, da giày, điện - điện tử, chế biến nông - lâm - thủy sản, cung cấp điện, viễn thông, lọc dầu... hoặc các trường hợp cấp bách), phần tiền làm thêm giờ nằm trong giới hạn 300 giờ này cũng được miễn thuế TNCN nếu doanh nghiệp thực hiện đúng các quy định về thông báo và chứng minh.
3. Xử lý khi vượt quá 200 giờ (hoặc vượt 300 giờ)
• Nếu số giờ tăng ca vượt quá giới hạn cho phép (vượt quá 200 giờ hoặc vượt quá 300 giờ đối với ngành nghề đặc thù), phần thu nhập tương ứng với số giờ vượt mức sẽ không được miễn thuế TNCN và sẽ bị tính vào thu nhập chịu thuế khi quyết toán thuế cuối năm.
• Doanh nghiệp sẽ thực hiện truy thu hoặc tính thuế TNCN đối với phần vượt này tại thời điểm quyết toán năm.
4. Điều kiện để doanh nghiệp áp dụng miễn thuế cho người lao động
Để khoản tiền tăng ca này được miễn thuế TNCN, doanh nghiệp phải lưu giữ hồ sơ chứng minh minh bạch, bao gồm một trong hai hình thức sau theo Nghị định 253/2026/NĐ-CP:
• Lập bảng kê riêng ghi rõ thời gian làm thêm, làm đêm và số tiền đã trả cho từng người lao động.
• Hoặc chứng minh thông qua sự kết hợp giữa hợp đồng lao động, bảng chấm công và bảng thanh toán tiền lương hằng tháng.